
Convexité
Courbure de la relation entre prix et taux, qui corrige l'approximation linéaire de la duration et qui explique pourquoi un portefeuille apparié en duration reste exposé aux grands mouvements.
La duration modifiée suppose que le prix varie linéairement avec le taux. C'est faux : la relation est courbe, et la courbe est convexe. Une baisse de taux rapporte donc plus que la duration ne l'annonce, une hausse coûte moins, et la convexité joue toujours en faveur du détenteur d'un actif à flux fixes. Elle compte dans deux cas. Les grands mouvements de taux d'abord : le terme du second ordre pèse plusieurs points de pourcentage, et l'ignorer fausse toute mesure de perte. L'appariement ensuite : deux portefeuilles de même duration mais de convexités différentes réagissent pareil à un choc infinitésimal, et différemment à un choc réel. C'est la troisième condition d'immunisation posée par Redington. Un passif de rentes concentré sur trente ans a une convexité élevée ; un portefeuille obligataire de même duration, bâti sur des échéances rapprochées, en a moins. Cet écart est un risque résiduel qu'aucune mesure de duration ne révèle.
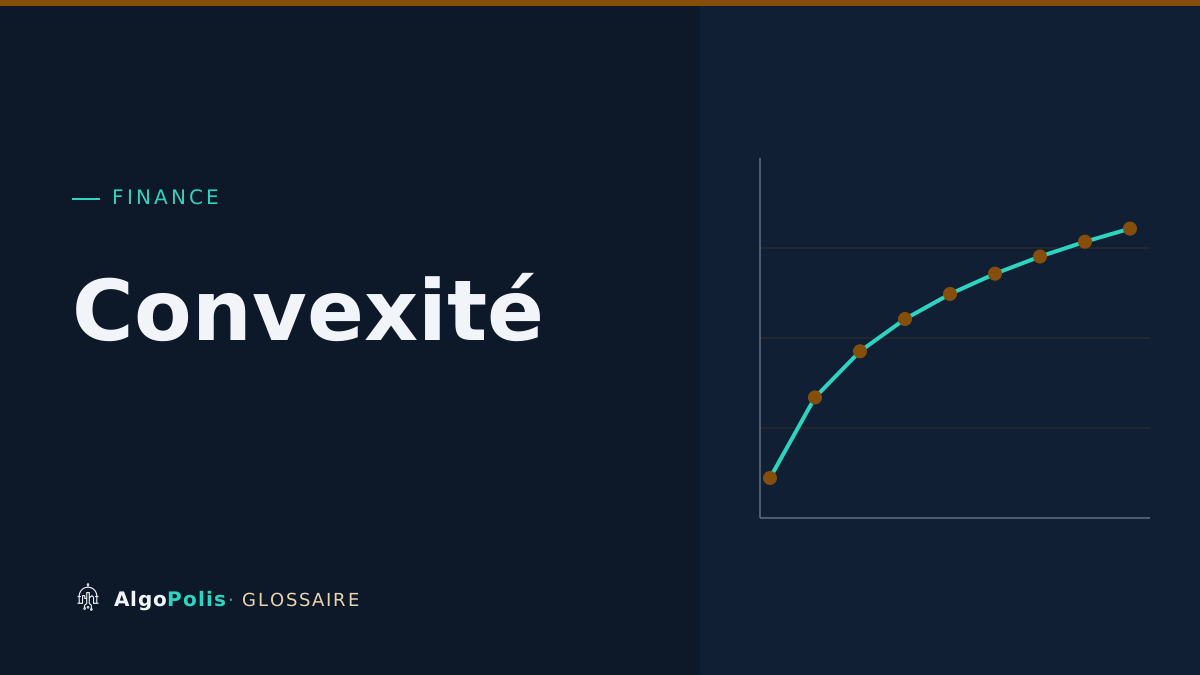
Cas d'école : portefeuille obligataire de duration modifiée 8,5 et de convexité 95. Pour une hausse de taux de 200 points de base, la duration seule annonce une perte de 17,0 %. Le terme de convexité rend 0,5 fois 95 fois 0,02 au carré, soit un gain de 1,9 point, donc une perte réelle voisine de 15,1 %. Sur un portefeuille de 4 milliards d'euros, l'écart entre les deux estimations vaut 76 M EUR.
convexity, courbure prix-taux, terme du second ordre
Suivez la recherche
Une lettre par semaine. En tête, la note de souscription de la semaine, quand il en paraît une : une décision datée et argumentée, signée de Paul Bernardski. Ensuite, ce que l'observatoire a publié en risque cyber, en risque politique et en assurance. Sans compte, sans suivi.
Pas de spam, désinscription en un clic, aucune donnée revendue.